美国医保开放注册!明年保险怎么选?5项不看多花钱
 开放注册期于11月1日开始。希望购买新保险或更改现有计划的人,如果希望新保障从2027年1月1日起生效,需要在12月15日前完成注册。常规开放注册期将于2027年1月15日结束;在12月15日之后、1月15日之前注册的人,保险保障通常将于2027年2月1日生效。
参加Medicare(联邦医疗保险)的人有单独的开放注册安排,但注册时间与个人医保市场的开放注册期部分重叠。许多通过雇主获得医疗保险的人,其公司的开放注册期则安排在每年10月或11月左右。
全美福利与保险专业人士协会(National Association of Benefits and Insurance Professionals,简称NABIP)主席Mychal Winter告诉FOX Business,面对各种医疗保险选择,开放注册期可能让许多家庭感到不知所措。
Winter指出,今年的开放注册期恰逢美国中期选举前后,医疗保障问题尤其是医疗费用的可负担性,受到公众广泛关注。他认为,消费者应考虑寻求保险专业人士的帮助,以便更好地理解和比较各种计划。
在评估保险计划时,家庭应重点考虑以下五个方面。
一、回顾医疗支出,规划未来需求
Winter建议,消费者首先应回顾过去约12个月的医疗支出,了解自己实际花了多少钱。
他表示,除了回顾过去的支出,还应评估自己目前的医疗需求,并尽可能预估未来一年可能出现的医疗需求,例如是否需要更多门诊、检查或其他医疗服务。
了解过去的实际花费,有助于消费者判断现有保险是否仍适合自己,以及下一年度是否需要调整保障。
二、评估保险费用是否上涨
Winter指出,医疗保险保费普遍面临上涨压力。家庭在选择新计划时,应将去年的保费与下一年度可能增加的费用进行比较。他说:“你上一年支付的费率,很可能不会与今年相同。”
他解释道,通货膨胀、医疗服务提供方的成本,以及整体医疗和人工费用的增加,都可能推高保险成本。
因此,消费者应从家庭预算的角度进行评估,确认原有保险计划在保费上涨后是否仍然负担得起,同时确保计划能够满足自己的医疗保障需求。
三、确认常看的医生是否仍在保险网络内
医生、其他医疗专业人员以及医院,与保险公司之间的合作关系可能每年发生变化。这意味着,消费者去年能使用的医生或医院,明年未必仍属于同一保险计划的网络范围。
Winter表示,医疗服务提供方与保险公司有时会因报酬标准或服务成本问题产生分歧,最终可能退出某项保险计划的网络。因此,他建议消费者每年都确认一次,自己的家庭医生以及经常就诊的医生是否仍在计划的网络内。
他还提到,选择PPO(Preferred Provider Organization,优选医疗服务提供者组织)类型的保险计划,通常可以让投保人不必事先获得转诊,就能自行选择家庭医生/普通门诊医生或专科医生。不过,如果选择网络外的医疗服务提供者,患者可能需要承担更高费用。
四、仔细核算免赔额及自付费用上限
消费者还应检查保险计划中的自付费用,包括看家庭医生或前往医院时需要支付的共付额等,以便估算实际使用保险时可能承担的费用。
Winter指出,一些人会选择免赔额较高的保险计划,以降低每月保费。他说,这种做法在某些情况下确实有利,但消费者也必须考虑:如果真的需要就医,自己是否有能力先支付较高的免赔额。
换句话说,月保费较低,并不一定意味着整体医疗开支更低。 如果计划的免赔额或其他自付费用较高,一旦生病或需要治疗,实际支出可能明显增加。
五、了解健康储蓄账户的选择
部分通过医保市场提供的高免赔额保险计划,可以配合健康储蓄账户(Health Savings Account,简称HSA)使用,帮助家庭为医疗开支储蓄。
符合规定的HSA缴款可以享受税收优惠;账户资金投资增值后,也可在符合规定的情况下免税提取,用于支付合格医疗费用。此外,HSA账户余额可以逐年结转,不会因为年度结束而失效,因此也可以作为长期医疗储蓄的一部分。
Winter补充说,HSA中的资金可以用于支付免赔额,以及其他符合规定的医疗费用。消费者在选择保险时,可以比较不同计划是否提供HSA选项,并评估这种账户是否适合自己的财务状况和医疗需求.
BIBS 波士顿国际商学院/商界精英论坛纽约专场11/24/ /少量门票预订register here.
BIBS 波士顿国际商学院/商界精英论坛纽约专场11/24/ /少量门票预订register here
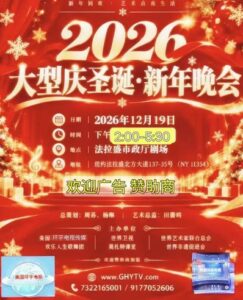
纽约2026大型庆圣诞&新年晚会12/19..热诚欢迎各界文化艺术家,文艺团队,舞蹈,歌剧,演唱专才和社区侨团组织,工商企业团体,广告商,赞助商加盟. 晚会活动欢迎报名参加.
报名联系电话:7322165001. 9177052606. .
 加州科技大学毕业典礼暨BIBS–FF–CSTU人工智能与机器人工程学院正式成立|AI × Robotics × MBAv1/ BIBS 波士顿国际商学院
https://youtu.be/oWREB_lBUIw /。
BIBS 波士顿国际商学院/商界精英论坛纽约专场11/24/ /少量门票预订www.GHYTV.com
3万美元读美国MBA|加州科技大学毕业典礼暨BIBS–FF–CSTU人工智能与机器人工程学院正式成立|AI × Robotics × MBA」/BIBS 波士顿国际商学院/商界精英论坛纽约专场11/24/ /少量门票预订www.GHYTV.com
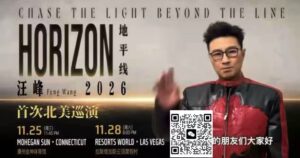 著名歌手-汪峰—地平线北美演唱会一康州金神体育馆
 纽约法拉盛桐灿坊-中医调理纽约法拉盛联系Selinna 6468973286 微信. 地址3370 Prince street. #508. Flushing NY

彭丹(Diana Peng) 著名国际影后荣获终身艺术家成就奖小金人国际电影节好莱坞3D电影集团www GHYTV.com/ Video link
https://youtu.be/NK184oKOblo /
https://youtu.be/OxlNSPqKbYc.
Video link
https://youtu.be/c4ei1eW2aQw
https://youtu.be/qAySofdcB0g
纽约知名童星Richard Tang (唐文豪) 演唱美国国歌纽约布鲁克林–唐人街共同命名庆典10/23 www GHYTV.com